چرا بعضی معاملهگران با وجود چند معامله موفق، در پایان همچنان نتیجه مطلوبی نمیگیرند؟ یکی از دلایل احتمالی، توجه نکردن به میزان زیان احتمالی در مقایسه با سود مورد انتظار هر معامله است. اینجاست که نسبت ریسک به ریوارد اهمیت پیدا میکند.
اگر میخواهید بدانید ریسک به ریوارد چیست، چگونه محاسبه میشود و چه کاربردی در معاملات ارز دیجیتال دارد، باید رابطه میان قیمت ورود، حد ضرر و حد سود را بشناسید. در این مقاله با مثالهای عددی یاد میگیرید نسبت R/R را محاسبه کنید، ارتباط آن را با نرخ برد بسنجید و از آن بهعنوان یکی از ابزارهای مدیریت ریسک استفاده کنید.
ریسک به ریوارد چیست؟
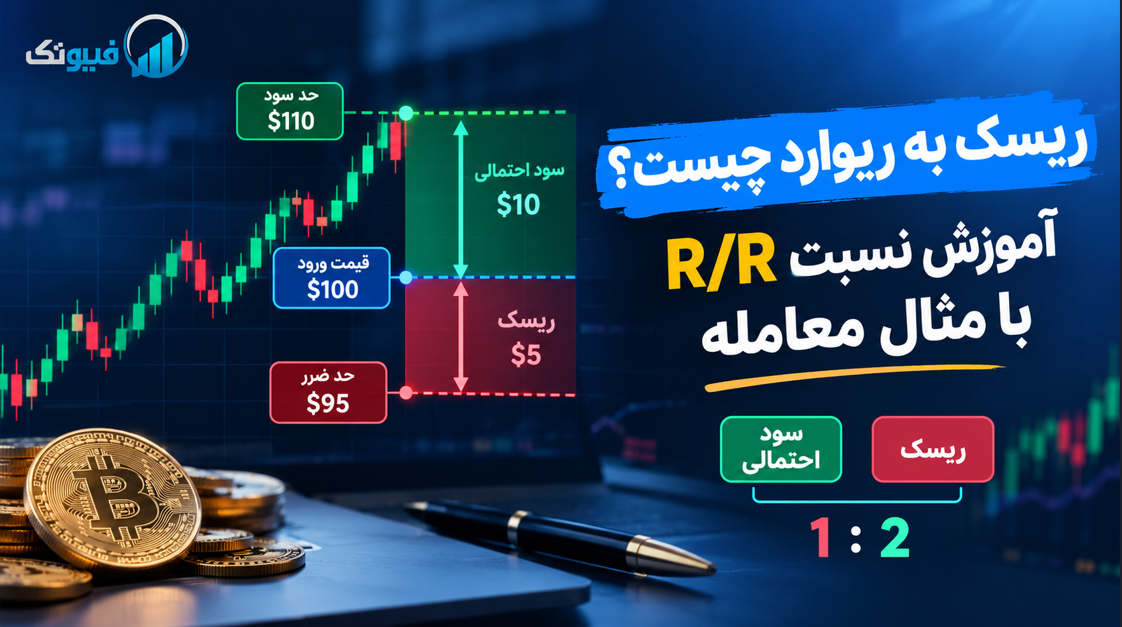
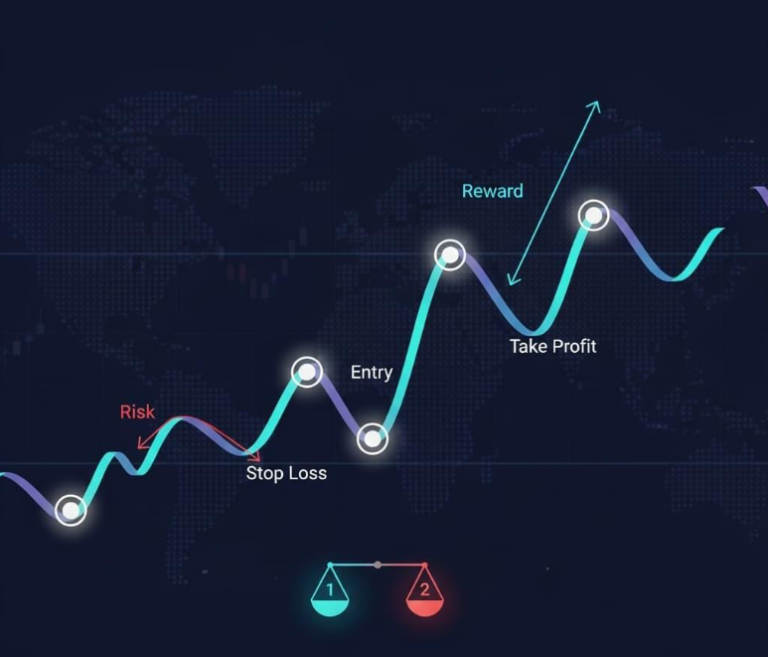
نسبت ریسک به ریوارد (Risk Reward Ratio) که با عبارت R/R نیز شناخته میشود، میزان زیان احتمالی یک معامله را در مقایسه با سود احتمالی آن نشان میدهد. این نسبت به معاملهگر کمک میکند پیش از ورود، بررسی کند آیا سود مورد انتظار معامله در مقایسه با ریسکی که میپذیرد، منطقی است یا خیر.
برای مثال، فرض کنید در یک معامله احتمال از دست دادن ۱۰ دلار و امکان کسب ۲۰ دلار سود وجود داشته باشد. در این حالت، به ازای هر یک واحد ریسک، دو واحد سود احتمالی در نظر گرفته شده است.
نکته مهم این است که سود احتمالی با سود قطعی تفاوت دارد. حتی اگر نسبت ریسک به بازده جذاب به نظر برسد، ممکن است قیمت به حد سود نرسد یا معامله با زیان بسته شود. بنابراین، این نسبت بهتنهایی کیفیت یک معامله را مشخص نمیکند؛ بلکه ابزاری برای مقایسه ریسک و بازده احتمالی است.
فرمول محاسبه نسبت ریسک به بازده
برای محاسبه نسبت ریسک به ریوارد، ابتدا فاصله قیمت ورود تا حد ضرر و سپس فاصله قیمت ورود تا حد سود را محاسبه کنید.
فرمول اصلی به این صورت است:
نسبت ریسک به بازده = زیان احتمالی / سود احتمالی
در یک معامله خرید یا لانگ، اگر قیمت ورود را (E)، حد ضرر را (S) و حد سود را (T) در نظر بگیریم:
E – S = ریسک
T – E = سود احتمالی
فرض کنید قیمت ورود ۱۰۰ دلار، حد ضرر ۹۵ دلار و حد سود ۱۱۰ دلار باشد.
ریسک احتمالی: ۱۰۰ منهای ۹۵، برابر با ۵ دلار
سود احتمالی: ۱۱۰ منهای ۱۰۰، برابر با ۱۰ دلار
نسبت ریسک به بازده: ۵ تقسیم بر ۱۰، برابر با ۰٫۵
این نسبت را معمولاً به شکل ۱:۲ بیان میکنند؛ یعنی معاملهگر برای ریسک کردن یک واحد، دو واحد سود احتمالی در نظر گرفته است.
در بیان رایج معاملهگران، عدد اول نسبت نشاندهنده ریسک و عدد دوم نشاندهنده بازده احتمالی است. اگر منبعی از قرارداد نوشتاری متفاوتی استفاده کند، باید مشخص شود که اعداد به چه ترتیبی نمایش داده شدهاند.
برای معامله فروش یا شورت نیز اصل محاسبه یکسان است، اما جهت قیمتها تغییر میکند: حد ضرر بالاتر از قیمت ورود و حد سود پایینتر از آن قرار میگیرد.
آموزش نسبت ریسک به ریوارد با مثال معامله
فرض کنید قصد دارید یک معامله فرضی روی یک ارز دیجیتال انجام دهید. پس از بررسی نمودار، این سه سطح را طبق تصویر زیر مشخص میکنید:
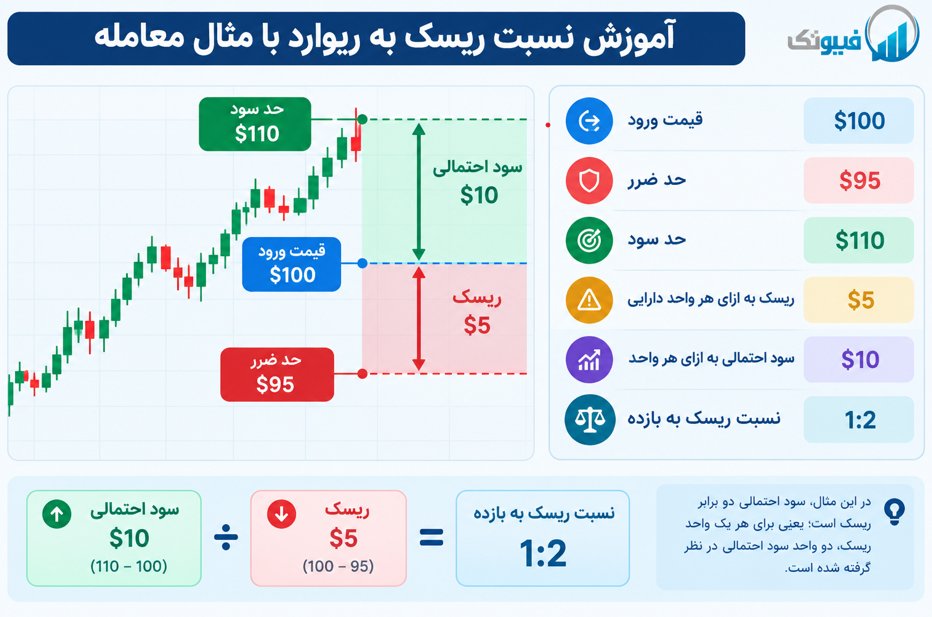
در این مثال، اگر قیمت به حد ضرر برسد و سفارش در همان سطح اجرا شود، زیان برنامهریزیشده برای هر واحد دارایی ۵ دلار است. اگر قیمت به حد سود برسد، سود ناخالص هر واحد ۱۰ دلار خواهد بود.
بنابراین، سود احتمالی دو برابر ریسک اولیه است. البته این محاسبه هزینه معامله را در نظر نمیگیرد و اجرای سفارش نیز لزوماً در قیمت تعیینشده تضمین نمیشود؛ در بازارهای پرنوسان، لغزش قیمت ممکن است نتیجه واقعی را تغییر دهد.
نسبتهای ۱:۱، ۱:۲ و ۱:۳ چه معنایی دارند؟
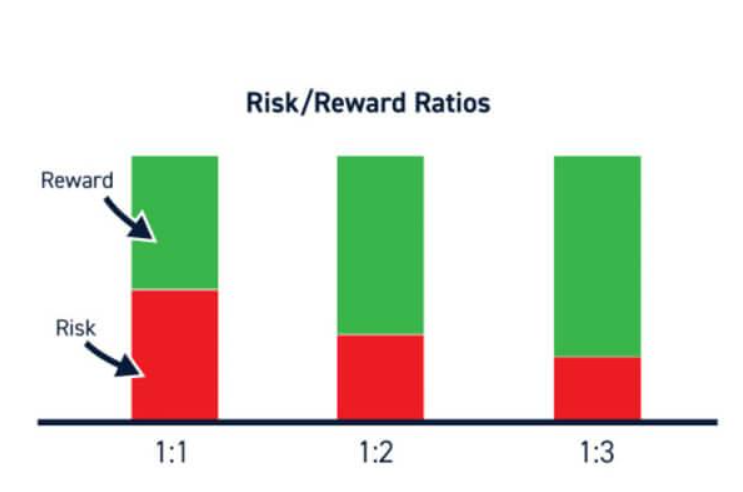
نسبت ریسک به ریوارد نشان میدهد که معاملهگر در برابر هر واحد ریسک، چه مقدار سود احتمالی برای معامله در نظر گرفته است. نسبتهای ۱:۱، ۱:۲ و ۱:۳ از نسبتهای رایج در معاملات هستند که هرکدام مفهوم متفاوتی دارند.
نسبت ریسک به ریوارد ۱:۱
در این حالت، میزان سود احتمالی با میزان زیان احتمالی برابر است. برای مثال، اگر معاملهگر ۱۰ دلار ریسک کند، هدف سود او نیز ۱۰ دلار خواهد بود. به این ترتیب، در صورت رسیدن قیمت به حد سود، سود ناخالص معامله با زیان احتمالی آن برابر است.
نسبت ریسک به ریوارد ۱:۲
در این نسبت، سود احتمالی دو برابر ریسک معامله است. برای مثال، اگر معاملهگر ۱۰ دلار ریسک کند، هدف او کسب ۲۰ دلار سود خواهد بود. این نسبت به معاملهگر کمک میکند معاملاتی را بررسی کند که در آنها بازده احتمالی در مقایسه با زیان احتمالی بیشتر است؛ البته مناسب بودن آن به استراتژی و شرایط بازار بستگی دارد.
نسبت ریسک به ریوارد ۱:۳
در این حالت، سود احتمالی سه برابر میزان ریسک است. برای مثال، در معاملهای با ۱۰ دلار ریسک، هدف سود ۳۰ دلار در نظر گرفته میشود. چنین نسبتی ممکن است جذاب به نظر برسد، اما اگر قیمت بهندرت به حد سود تعیینشده برسد، نتیجه کلی استراتژی لزوماً مطلوب نخواهد بود.
در نهایت، نسبت ریسک به ریوارد بالاتر همیشه به معنای معامله بهتر نیست. فاصله حد سود باید با شرایط بازار، نوسانات قیمت و تحلیل معاملهگر سازگار باشد. بنابراین، بهجای انتخاب یک نسبت صرفاً بر اساس عدد آن، بهتر است احتمال رسیدن قیمت به هدف و عملکرد واقعی استراتژی نیز بررسی شود.
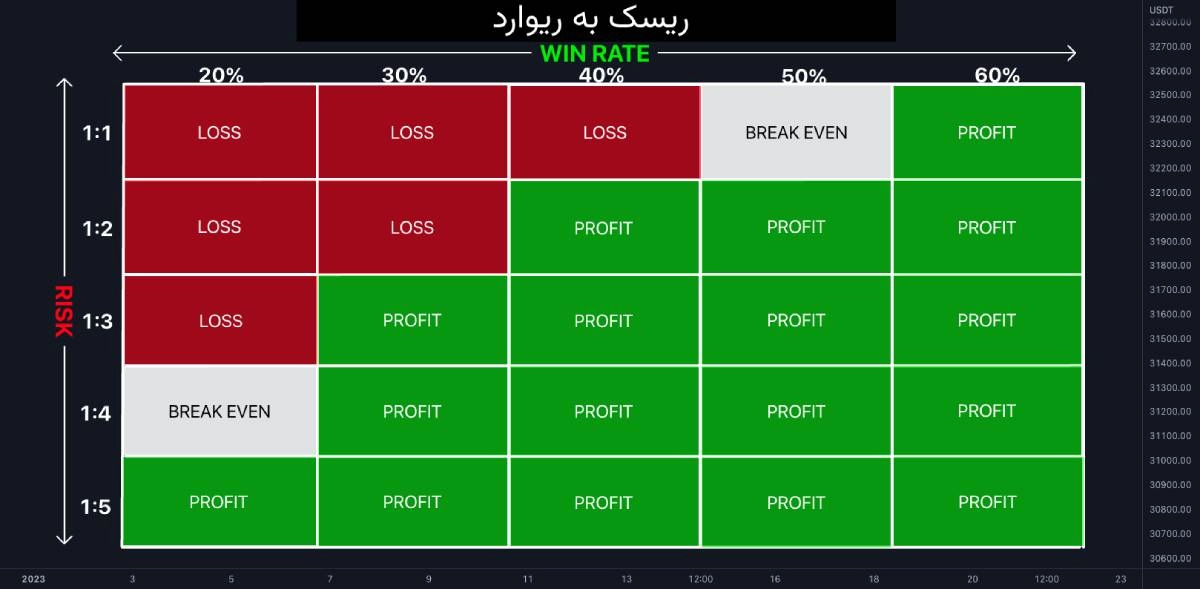
رابطه نسبت ریسک به ریوارد با نرخ برد
نرخ برد نشان میدهد چه سهمی از معاملات بستهشده با سود به پایان رسیدهاند. برای ارزیابی یک روش معاملاتی، باید این نرخ را در کنار میانگین سود، میانگین زیان و هزینهها بررسی کرد.
فرض کنید در یک مدل ساده، هر معامله برنده ۲۰ دلار سود و هر معامله بازنده ۱۰ دلار زیان داشته باشد. نسبت ریسک به بازده در این مثال ۱:۲ است.
اگر از ۱۰ معامله، ۴ معامله با سود ۲۰ دلاری و ۶ معامله با زیان ۱۰ دلاری بسته شوند، نتیجه پیش از هزینهها چنین خواهد بود:
سود معاملات موفق: ۴ × ۲۰ = ۸۰ دلار
زیان معاملات ناموفق: ۶ × ۱۰ = ۶۰ دلار
نتیجه خالص پیش از هزینهها: ۲۰ دلار سود
در این نمونه، نرخ برد ۴۰ درصد است و مجموع نتایج مثبت باقی میماند. اما این نتیجه فقط به فرضهای مثال وابسته است و تضمینی برای معاملات آینده نیست.
ارزش انتظاری چیست؟
ارزش انتظاری، میانگین نتیجهای است که از هر معامله در مجموعهای از معاملات انتظار میرود، بر اساس نرخ برد و میانگین سود و زیان.
E = ( Pw * W ) – ( P1 * L )
در این فرمول:
(E): ارزش انتظاری هر معامله
(Pw): احتمال یا نرخ برد
(W): میانگین سود معاملههای برنده
(P1): احتمال یا نرخ باخت
(L): میانگین زیان معاملههای بازنده
در مثال بالا، ارزش انتظاری برابر است با:
E = ( 0.4 * 20) – (0.6 * 10 ) = 2
یعنی میانگین نظری برابر با ۲ دلار به ازای هر معامله است؛ پیش از احتساب کارمزد و سایر هزینهها و با فرض ثابت بودن این مقادیر. این عدد سود قطعی هر معامله نیست و نتایج واقعی ممکن است تفاوت زیادی داشته باشند.
چگونه حد ضرر و حد سود مناسبی تعیین کنیم؟
برای استفاده درست از نسبت ریسک به بازده، ابتدا باید حد ضرر و حد سود را بر مبنای منطق معامله مشخص کنید. انتخاب این دو سطح صرفاً برای رسیدن به نسبت ۱:۲ یا ۱:۳ میتواند باعث شود طرح معاملاتی با شرایط واقعی بازار سازگار نباشد.
۱. نقطه خروج را پیش از ورود مشخص کنید
قبل از باز کردن موقعیت، تعیین کنید در چه شرایطی تحلیل شما دیگر معتبر نیست و در چه سطحی قصد دارید سود احتمالی را دریافت کنید. این کار به کاهش تصمیمگیریهای هیجانی کمک میکند.
۲. ساختار قیمت را در نظر بگیرید
سطوح حمایت و مقاومت، نقاط چرخش قیمت و نوسانات اخیر میتوانند در انتخاب محدودههای خروج نقش داشته باشند. حد ضرر باید با منطق تحلیل هماهنگ باشد، نه اینکه صرفاً آنقدر نزدیک قرار گیرد تا نسبت ریسک به بازده بهتر به نظر برسد.
۳. حد سود واقعبینانه تعیین کنید
بررسی کنید آیا با توجه به ساختار نمودار، فضای کافی برای حرکت قیمت تا هدف موردنظر وجود دارد یا خیر. تعیین هدفی بسیار دور ممکن است روی کاغذ نسبت جذابی ایجاد کند، اما احتمال دستیابی به آن را کاهش دهد.
۴. هزینهها و اجرای سفارش را فراموش نکنید
کارمزد ورود و خروج، لغزش قیمت و در معاملات اهرمی هزینههای تأمین مالی میتوانند نتیجه نهایی را تغییر دهند. همچنین، سفارش حد ضرر همیشه در همان قیمت فعالسازی اجرا نمیشود؛ سفارش حد ضرر محدود نیز ممکن است در صورت حرکت سریع قیمت اصلاً اجرا نشود.
۵. نسبت را پیش از اجرای معامله محاسبه کنید
پس از تعیین قیمت ورود، حد ضرر و حد سود، نسبت را حساب کنید. اگر نسبت حاصل با استراتژی شما سازگار نیست، شرایط معامله را دوباره بررسی کنید. لازم نیست برای رسیدن به یک عدد مشخص، حد ضرر را به سطحی نامناسب منتقل کنید.
اشتباهات رایج در استفاده از نسبت ریسک به ریوارد
تعیین حد سود غیرواقعی : هدف دور ممکن است نسبت بالایی ایجاد کند، اما اگر با شرایط نمودار سازگار نباشد، ارزش تحلیلی چندانی ندارد. هدف را بر اساس ساختار بازار انتخاب کنید.
جابهجایی احساسی حد ضرر: دورتر بردن حد ضرر صرفاً برای جلوگیری از بسته شدن معامله میتواند زیان احتمالی را افزایش دهد. تغییر آن باید بر اساس برنامه معاملاتی باشد.
انتخاب نسبت بالا بدون توجه به نرخ برد: نسبت ۱:۳ فقط زمانی مفید است که استراتژی بتواند با احتمال و میانگین نتایج مناسب از آن استفاده کند.
نادیده گرفتن هزینهها: کارمزد، لغزش قیمت و دیگر هزینهها میتوانند یک نتیجه ظاهراً مثبت را به نتیجهای ضعیفتر تبدیل کنند.
نادیده گرفتن اندازه موقعیت: نسبت مناسب بهتنهایی مشخص نمیکند چه مقدار از سرمایه در معرض زیان قرار دارد. اندازه معامله نیز باید کنترل شود.
نقش نسبت ریسک به ریوارد در مدیریت ریسک
نسبت ریسک به بازده یکی از ابزارهای مدیریت ریسک است، نه جایگزین تمام اصول آن. برای استفاده مؤثر از این نسبت، باید بدانید در صورت فعال شدن حد ضرر چه مقدار از سرمایه شما در معرض زیان قرار میگیرد.
برای مثال، دو معامله ممکن است هر دو نسبت ۱:۲ داشته باشند، اما در معامله اول فقط ۱ درصد سرمایه و در معامله دوم ۱۰ درصد سرمایه در معرض ریسک باشد. نسبت یکسان است، اما پیامد احتمالی زیان برای حساب معاملاتی بسیار متفاوت خواهد بود.
برای برنامهریزی بهتر، این موارد را کنار هم بررسی کنید:
نسبت ریسک به بازده و نرخ برد استراتژی
مقدار سرمایه در معرض ریسک در هر معامله
تعداد موقعیتهای باز و میزان همبستگی آنها
حد ضرر و شرایط اجرای سفارش
هزینههای معاملاتی و زیانهای متوالی احتمالی
راهنمای مدیریت ریسک CME Group نیز بر تعیین حداکثر زیان قابلقبول در هر معامله، میزان اهرم و حداکثر زیان روزانه در برنامه معاملاتی تأکید میکند.
آیا نسبت ریسک به ریوارد بالا همیشه بهتر است؟
حالا که میدانید ریسک به ریوارد چیست، به یاد داشته باشید که این نسبت برای مقایسه زیان احتمالی با سود احتمالی یک معامله استفاده میشود. نسبت ۱:۲ یعنی برای ریسک یک واحد، دو واحد سود احتمالی در نظر گرفته شده است؛ اما این عدد بهتنهایی احتمال موفقیت معامله یا سودآوری استراتژی را مشخص نمیکند.
نسبت مناسب باید با نرخ برد، ساختار بازار، هزینههای معامله و اندازه موقعیت هماهنگ باشد. پیش از ورود به معامله بعدی، قیمت ورود، حد ضرر و حد سود را مشخص کنید، R/R را محاسبه کنید و مطمئن شوید میزان سرمایه در معرض ریسک با برنامه معاملاتی شما سازگار است.
برای تکمیل دانش خود، مطالعه آموزشهای مرتبط با حد ضرر، حد سود و مدیریت سرمایه میتواند به طراحی برنامه معاملاتی منسجمتر کمک کند.
سوالات متداول :
۱. ریسک به ریوارد چیست و چه کاربردی دارد؟
ریسک به ریوارد معیاری برای مقایسه زیان احتمالی یک معامله با سود احتمالی آن است. این معیار به معاملهگر کمک میکند پیش از ورود، نسبت میان ریسک پذیرفتهشده و هدف سود را بررسی کند؛ اما بهتنهایی احتمال موفقیت معامله را نشان نمیدهد.
۲. نسبت ریسک به ریوارد مناسب برای معامله چقدر است؟
نسبت مناسب به استراتژی، نرخ برد، شرایط بازار و هزینههای معاملاتی بستگی دارد. نسبت ۱:۲ یکی از نسبتهای قابل بررسی است، اما ممکن است برای بعضی روشها نسبت دیگری منطقیتر باشد. بهتر است عملکرد استراتژی را با دادههای معاملاتی واقعی ارزیابی کنید.
۳. آیا نسبت ریسک به ریوارد ۱:۲ همیشه مناسب است؟
خیر. در این نسبت، سود احتمالی دو برابر ریسک است؛ بااینحال، اگر قیمت به هدف سود نرسد یا نرخ برد پایین باشد، نتیجه کلی میتواند نامطلوب شود. انتخاب این نسبت باید با منطق ورود و خروج و عملکرد استراتژی هماهنگ باشد.
۴. چگونه نسبت R/R را محاسبه کنیم؟
ابتدا فاصله قیمت ورود تا حد ضرر را بهعنوان ریسک و فاصله قیمت ورود تا حد سود را بهعنوان سود احتمالی محاسبه کنید. سپس ریسک را بر سود احتمالی تقسیم کنید. برای مثال، ریسک ۵ دلار و سود احتمالی ۱۰ دلار، نسبت ۱:۲ ایجاد میکند.
۵. تفاوت نسبت ریسک به بازده با نرخ برد چیست؟
نسبت ریسک به بازده، مقدار سود احتمالی را در مقایسه با زیان احتمالی نشان میدهد؛ اما نرخ برد، درصد معاملات سودده از کل معاملات بستهشده است. برای ارزیابی عملکرد، باید این دو معیار را همراه با میانگین سود، میانگین زیان و هزینهها بررسی کرد.
۶. آیا نسبت ریسک به ریوارد بالا سودآوری را تضمین میکند؟
خیر. نسبت بالا فقط نشان میدهد سود هدف در مقایسه با زیان احتمالی بزرگتر است. اگر احتمال رسیدن به هدف کم باشد یا هزینهها بخش زیادی از سود را مصرف کنند، استراتژی همچنان ممکن است زیانده باشد. هیچ نسبتی سودآوری آینده را تضمین نمیکند.