تصور کنید میخواهید با استیکینگ اتریوم به تأمین امنیت شبکه کمک کنید و از پاداش آن بهرهمند شوید؛ اما در عین حال نمیخواهید داراییتان برای مدتی درگیر فرایند برداشت و محدودیتهای استیکینگ باشد. اینجاست که مفهوم لیکویید استیکینگ چیست اهمیت پیدا میکند. این روش تلاش میکند میان مشارکت در استیکینگ و حفظ امکان استفاده از دارایی تعادل ایجاد کند.
لیکویید استیکینگ (Liquid Staking) یا استیکینگ نقدشونده، روشی است که در آن کاربر ETH خود را از طریق یک پروتکل استیکینگ وارد فرایند اعتبارسنجی شبکه میکند و در مقابل، توکنی دریافت میکند که نماینده سهم او از دارایی استیکشده و پاداشهای مربوط به آن است. این توکن که به آن توکن لیکویید استیکینگ (LST) میگویند، میتواند در کیف پول نگهداری شود، انتقال پیدا کند یا در برخی برنامههای دیفای به کار گرفته شود.
نکته مهم این است که دریافت توکن LST به معنی آزاد شدن ETH اصلی نیست؛ دارایی پایه همچنان در سازوکار استیکینگ قرار دارد و توکن دریافتی، نماینده ادعای کاربر نسبت به آن دارایی و منافع مرتبط با آن است. بنابراین، لیکویید استیکینگ نقدشوندگی و انعطاف بیشتری ایجاد میکند، اما ریسکهای تازهای نیز به همراه دارد.
در این مقاله از فیبوتک، سازوکار استیکینگ نقدشونده در اتریوم، توکنهای LST، نمونه شناختهشده stETH، کاربردهای دیفای و مهمترین ریسکهای این روش را بررسی میکنیم.
استیکینگ اتریوم چگونه کار میکند؟
برای درک بهتر لیکویید استیکینگ، ابتدا باید با مفهوم استیکینگ معمولی اتریوم آشنا شویم. اتریوم پس از انتقال به سازوکار اثبات سهام (Proof of Stake)، برای تأیید تراکنشها و حفظ امنیت شبکه از اعتبارسنجها استفاده میکند. اعتبارسنجها نرمافزارهایی را اجرا میکنند که در فرایند اجماع شبکه مشارکت دارند و در ازای انجام درست وظایف خود، پاداش دریافت میکنند.
در استیکینگ مستقل، کاربر باید ETH موردنیاز برای راهاندازی اعتبارسنج را فراهم کند و زیرساخت فنی لازم را در اختیار داشته باشد. در این روش، علاوه بر تأمین دارایی، مسئولیتهایی مانند آنلاین نگه داشتن سیستم، بهروزرسانی نرمافزار و محافظت از کلیدهای اعتبارسنج نیز بر عهده اپراتور است.
اگر اعتبارسنج عملکرد مناسبی نداشته باشد، ممکن است با جریمه مواجه شود. در شرایط جدیتر، رفتارهای مخرب یا برخی خطاهای فنی میتوانند به اسلشینگ (Slashing) منجر شوند؛ یعنی بخشی از ETH سپردهگذاریشده از دست برود و اعتبارسنج از مشارکت در شبکه خارج شود.
البته همه کاربران مجبور نیستند شخصاً اعتبارسنج راهاندازی کنند. استخرهای استیکینگ این امکان را فراهم میکنند که افراد با سپردههای کوچکتر نیز در استیکینگ مشارکت داشته باشند. در این حالت، دارایی چند کاربر در یک سازوکار مشترک تجمیع میشود و اپراتورهای انتخابشده وظایف اعتبارسنجی را انجام میدهند.
یکی از محدودیتهای استیکینگ معمولی، نحوه دسترسی مجدد به ETH است. خروج از استیکینگ اتریوم از مسیر مشخصی در سطح شبکه انجام میشود و ممکن است با صف انتظار و محدودیت زمانی روبهرو باشد. بنابراین، کاربر نمیتواند در همه شرایط فرض کند که دارایی استیکشده را فوراً در اختیار خواهد داشت.
لیکویید استیکینگ چیست و چگونه کار میکند؟
لیکویید استیکینگ راهکاری است که به کاربر اجازه میدهد در استیکینگ مشارکت کند و در عین حال یک توکن قابلانتقال بهعنوان نماینده دارایی استیکشده دریافت کند. این توکن معمولاً LST نام دارد و میتواند در خارج از فرایند اصلی استیکینگ نیز مورد استفاده قرار بگیرد.
فرایند Liquid Staking معمولاً به این شکل انجام میشود:
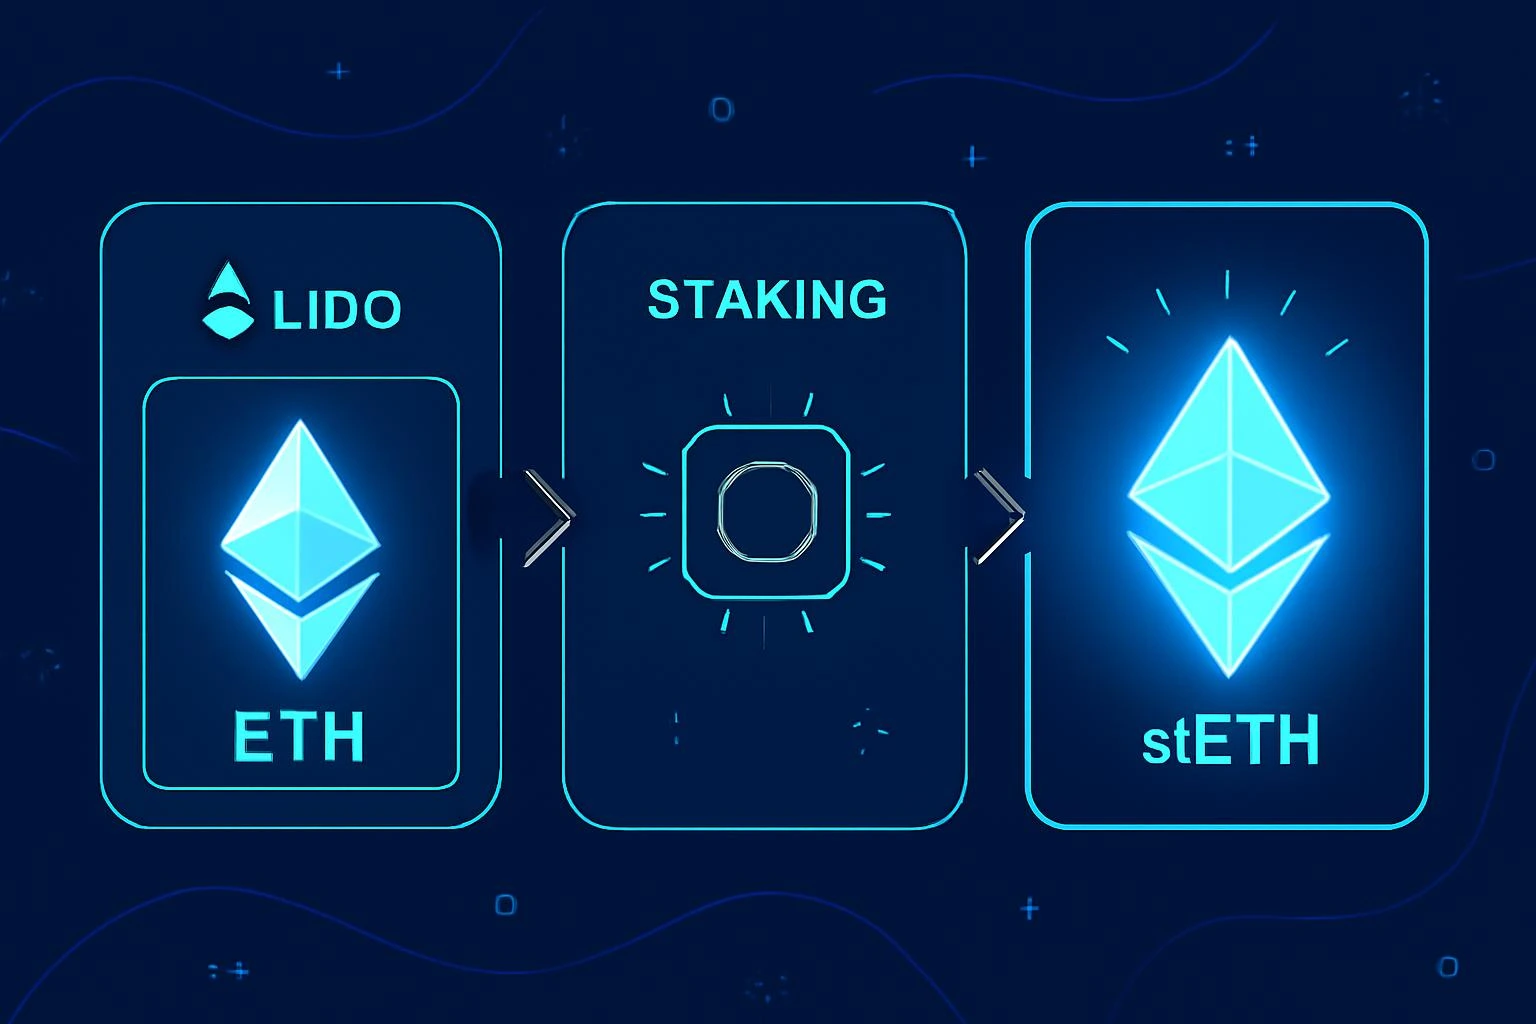
۱. واریز ETH به پروتکل: کاربر از طریق قرارداد هوشمند یک پروتکل لیکویید استیکینگ، اتریوم خود را واریز میکند. پروتکل داراییهای کاربران را در یک استخر یا ساختار مشخص جمعآوری میکند.
۲. تخصیص دارایی به اعتبارسنجها: پروتکل، ETH سپردهگذاریشده را مطابق سازوکار داخلی خود در اختیار اپراتورهای اعتبارسنجی قرار میدهد. این اپراتورها در فرایند اجماع اتریوم شرکت میکنند و مسئولیت اجرای وظایف اعتبارسنج را بر عهده دارند.
۳. دریافت توکن LST: در مقابل سپردهگذاری، کاربر توکنی دریافت میکند که نشاندهنده سهم او از ETH استیکشده است. این توکن میتواند در کیف پول شخصی نگهداری شود و بسته به استاندارد و پشتیبانی پروتکل، انتقال یا معامله شود.
۴. محاسبه و بازتاب پاداشها: پاداشهای استیکینگ پس از کسر کارمزدهای مربوط، طبق سازوکار همان پروتکل به دارندگان توکن تعلق میگیرد. شیوه نمایش این پاداشها در همه LSTها یکسان نیست؛ در بعضی مدلها موجودی توکن افزایش پیدا میکند و در برخی دیگر ارزش قابلدریافت هر توکن بیشتر میشود.
۵. استفاده یا خروج از موقعیت: کاربر میتواند توکن LST را نگه دارد، در بازار ثانویه بفروشد یا در صورت پشتیبانی پروتکل، از مسیر بازخرید برای دریافت ETH اقدام کند. هرکدام از این مسیرها شرایط، هزینهها و محدودیتهای خود را دارند.
مزیت اصلی این ساختار آن است که کاربر مجبور نیست برای استفاده از ارزش اقتصادی دارایی خود، تا پایان دوره استیکینگ منتظر بماند. بااینحال، نقدشوندگی توکن دریافتی به معنی تضمین بازخرید فوری و بدون افت قیمت نیست.

LST چیست و چه کاربردی دارد؟
LST مخفف عبارت Liquid Staking Token و به معنی توکن استیکینگ نقدشونده است. این توکن معمولاً پس از سپردهگذاری دارایی در یک پروتکل استیکینگ صادر میشود و نماینده سهم کاربر از داراییهای سپردهگذاریشده و پاداشهای مرتبط است.
برای مثال، وقتی کاربری ETH خود را در یک پروتکل لیکویید استیکینگ سپردهگذاری میکند، ممکن است در مقابل آن stETH یا توکن دیگری دریافت کند. این توکن به کاربر اجازه میدهد بدون انتقال مستقیم ETH استیکشده، در فعالیتهای دیگری شرکت کند.
اهمیت LST به این دلیل است که دارایی استیکشده را از حالت کاملاً محدود خارج میکند. در استیکینگ معمولی، کاربر برای استفاده مجدد از ETH ممکن است به طی کردن فرایند خروج و انتظار در صف برداشت نیاز داشته باشد؛ اما دارنده LST میتواند در صورت وجود بازار و نقدینگی کافی، توکن خود را معامله کند یا آن را به برنامههای سازگار انتقال دهد.
البته LST را نباید با ETH یکسان دانست. ارزش اقتصادی این توکن به داراییهای پشتیبان، عملکرد اعتبارسنجها، قواعد پروتکل، سازوکار بازخرید و شرایط بازار وابسته است. حتی اگر هدف طراحی آن حفظ ارتباط نزدیک با ETH باشد، قیمت معاملاتی آن ممکن است در برخی شرایط از ارزش دارایی پایه فاصله بگیرد.
stETH چیست و چه ارتباطی با اتریوم دارد؟
یکی از شناختهشدهترین نمونههای توکن لیکویید استیکینگ در اکوسیستم اتریوم، stETH است که توسط پروتکل Lido ارائه میشود. این توکن نماینده اتر سپردهگذاریشده در سازوکار استیکینگ Lido است و میتواند علاوه بر نگهداری در کیف پول، در برخی برنامههای دیفای نیز مورد استفاده قرار بگیرد.
هنگامی که کاربر ETH خود را از طریق قرارداد اصلی Lido سپردهگذاری میکند، در حالت معمول مقدار متناظری stETH دریافت میکند. این توکن از نوع بازپایهگذار (Rebasing) است؛ یعنی موجودی آن با گزارشهای دورهای اوراکل و بر اساس وضعیت داراییهای استیکشده، پاداشها و جریمههای احتمالی بهروزرسانی میشود. به همین دلیل، موجودی stETH کاربر ممکن است در طول زمان تغییر کند.
آیا قیمت stETH همیشه با ETH برابر است؟
خیر. برای فهم این موضوع باید میان موجودی توکن، ارزش اقتصادی آن و قیمت معاملاتی در بازار تفاوت قائل شد.
در سازوکار stETH، افزایش پاداشهای استیکینگ معمولاً از طریق افزایش موجودی توکن دارنده منعکس میشود. اما در بازارهای معاملاتی، قیمت stETH میتواند تحت تأثیر عرضه و تقاضا، نقدینگی استخرها، شرایط برداشت و اعتماد کاربران به پروتکل تغییر کند.
به همین دلیل ممکن است stETH در یک صرافی غیرمتمرکز با قیمتی کمتر یا بیشتر از ETH معامله شود. این اختلاف لزوماً به معنی از بین رفتن پشتوانه توکن نیست، اما میتواند نشاندهنده فشار فروش، کمبود نقدینگی یا نگرانی معاملهگران درباره امکان بازخرید باشد.
Lido علاوه بر معامله در بازار ثانویه، مسیر برداشت از طریق قراردادهای خود را نیز فراهم میکند. بااینحال، این مسیر تابع شرایط پروتکل و سازوکار برداشت اتریوم است و ممکن است با صف انتظار همراه شود.
اگر میخواهید پیش از استفاده از پروتکلهای استیکینگ نقدشونده، با مفاهیم پایه اتریوم، اثبات سهام و قراردادهای هوشمند بیشتر آشنا شوید، آموزشهای ارز دیجیتال فیبوتک میتوانند نقطه شروع مناسبی باشند.
برای دریافت اطلاعات بیشتر با ما تماس بگیرید : 91018151 – 021
معایب و ریسکهای لیکویید استیکینگ
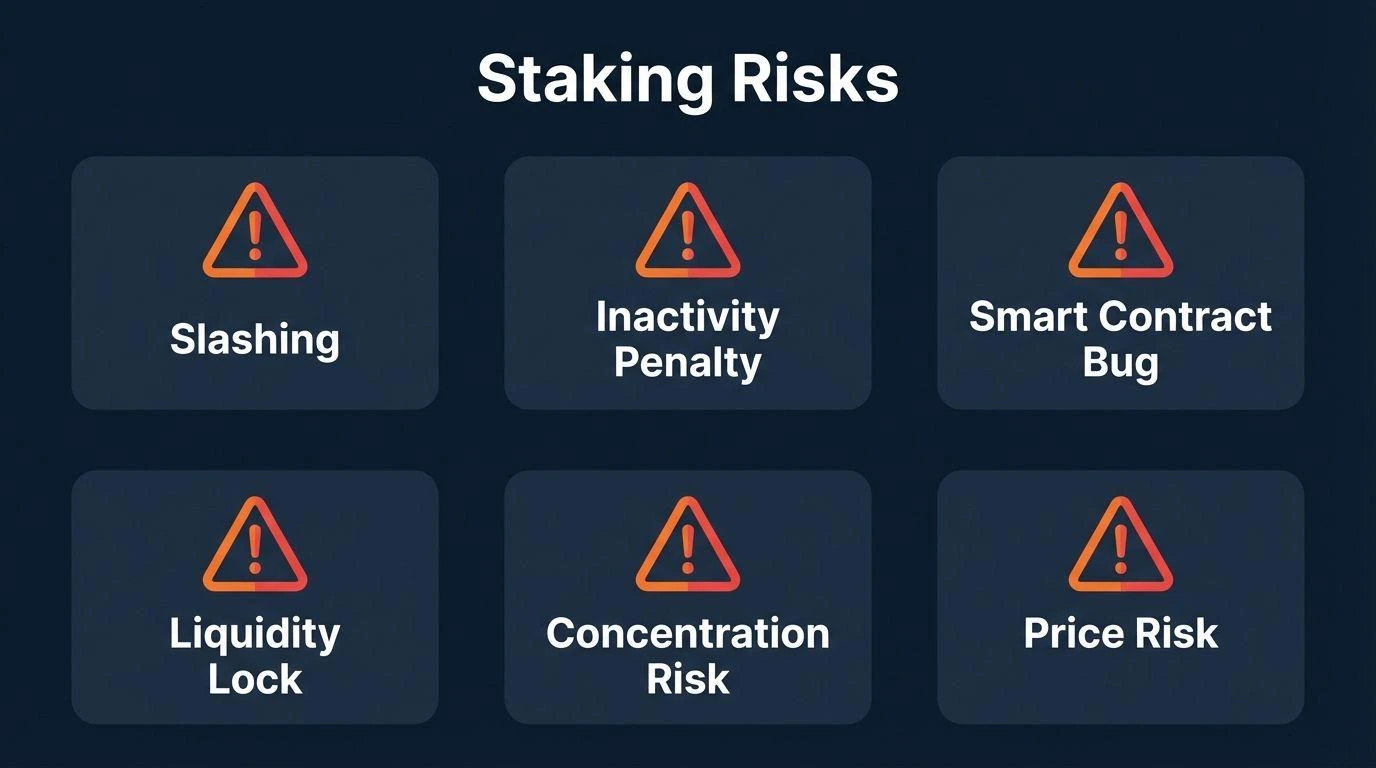
لیکویید استیکینگ در کنار مزایای خود، مجموعهای از ریسکها را ایجاد میکند که شناخت آنها برای هر کاربری ضروری است. مهمترین نکته این است که کاربر فقط در معرض ریسک شبکه اتریوم قرار ندارد؛ بلکه به عملکرد پروتکل واسطه و بازار توکن LST نیز وابسته میشود.
ریسک قرارداد هوشمند
پروتکلهای لیکویید استیکینگ معمولاً با قراردادهای هوشمند کار میکنند. این قراردادها وظایفی مانند دریافت سپرده، صدور توکن، ثبت سهم کاربران، مدیریت برداشت و توزیع پاداش را بر عهده دارند.
اگر در کد قرارداد آسیبپذیری وجود داشته باشد یا مهاجم بتواند از یک خطای فنی سوءاستفاده کند، ممکن است بخشی از داراییهای سپردهگذاران در معرض خطر قرار بگیرد. انجام ممیزی امنیتی، انتشار کد منبع و داشتن برنامه پاداش کشف باگ میتواند ریسک را کاهش دهد، اما هیچکدام امنیت کامل را تضمین نمیکنند.
ریسک اسلشینگ و عملکرد اعتبارسنجها
توکن LST نماینده داراییای است که در نهایت در فرایند استیکینگ شبکه مشارکت دارد. بنابراین، اگر اعتبارسنجهای پروتکل عملکرد نامناسبی داشته باشند یا رفتار آنها مشمول جریمه شود، ارزش داراییهای پشتوانه ممکن است کاهش پیدا کند.
در چنین شرایطی، اثر جریمه میتواند طبق قواعد پروتکل میان دارندگان توکن توزیع شود. به همین دلیل، بررسی نحوه انتخاب اپراتورها، پراکندگی اعتبارسنجها و سیاستهای مدیریت ریسک پروتکل اهمیت دارد.
ریسک تمرکز ارائهدهندگان استیکینگ
اگر بخش بزرگی از ETH استیکشده در اختیار تعداد محدودی از ارائهدهندگان یا اپراتورها قرار بگیرد، تمرکز قدرت در زیرساخت اعتبارسنجی افزایش پیدا میکند. چنین وضعیتی میتواند بر مقاومت شبکه در برابر سانسور، استقلال اپراتورها و توزیع قدرت اثر منفی بگذارد.
این ریسک فقط به زیان مالی یک کاربر محدود نمیشود؛ زیرا تمرکز بیش از اندازه در لایه استیکینگ میتواند پیامدهایی برای سلامت و غیرمتمرکز بودن شبکه اتریوم نیز داشته باشد.
احتمال فاصله گرفتن قیمت LST از ETH یا Depeg
یکی از ریسکهای مهم لیکویید استیکینگ، فاصله گرفتن قیمت توکن LST از ارزش ETH پشتوانه آن است. اگر تعداد زیادی از دارندگان یک توکن بهطور همزمان قصد فروش داشته باشند یا اعتماد بازار به پروتکل کاهش پیدا کند، قیمت معاملاتی آن ممکن است پایینتر از ارزش مورد انتظار دارایی پایه قرار بگیرد.
برای نمونه، ممکن است stETH در بازار ثانویه با تخفیف نسبت به ETH معامله شود. در چنین شرایطی، فروش فوری توکن میتواند زیانی ایجاد کند؛ حتی اگر سازوکار اصلی پروتکل همچنان فعال باشد. امکان بازخرید از طریق قرارداد نیز لزوماً این اختلاف قیمت را در همان لحظه از بین نمیبرد.
ریسک نقدشوندگی و کمبود خریدار
قابلانتقال بودن یک توکن به معنی وجود نقدینگی کافی برای فروش آن نیست. اگر عمق استخرهای معاملاتی کم باشد، فروش حجم بالایی از LST ممکن است با لغزش قیمت (Slippage) همراه شود. همچنین در دورههای پرتنش بازار، فاصله قیمت خرید و فروش میتواند افزایش پیدا کند.
بنابراین، پیش از استفاده از یک توکن در بازار ثانویه باید حجم معاملات، عمق استخرها و مسیرهای خروج موجود بررسی شوند.
ریسک استفاده از LST در پروتکلهای دیفای
اگر کاربر توکن LST خود را بهعنوان وثیقه در یک پروتکل وامدهی قرار دهد، با ریسکهای هر دو سیستم روبهرو خواهد شد. کاهش قیمت LST ممکن است ارزش وثیقه را پایین بیاورد و در صورت عبور از آستانه تعیینشده، موقعیت کاربر لیکویید شود.
علاوه بر این، خطای قرارداد هوشمند در پروتکل وامدهی یا تغییر شرایط بازار میتواند مشکلاتی ایجاد کند که مستقل از عملکرد پروتکل استیکینگ اولیه هستند. در راهبردهای چندمرحلهای، یک مشکل در یکی از اجزا ممکن است بر سایر موقعیتها نیز اثر بگذارد.
تأخیر در برداشت و بازخرید
بعضی کاربران تصور میکنند چون LST قابلمعامله است، هر زمان بخواهند میتوانند آن را مستقیماً به ETH تبدیل کنند. اما بازخرید از مسیر اصلی پروتکل ممکن است به صف برداشت، ظرفیت پردازش و وضعیت اعتبارسنجهای شبکه وابسته باشد.
برای مثال، در اتریوم خروج اعتبارسنجها با محدودیتهای پروتکلی انجام میشود. در نتیجه، زمان دریافت ETH از مسیر برداشت میتواند با شرایط شبکه تغییر کند. فروش در بازار ثانویه راه دیگری برای خروج است، اما در آن مسیر قیمت و نقدشوندگی اهمیت پیدا میکند.
ریسک حاکمیتی و عملیاتی
برخی تصمیمهای مهم پروتکلهای لیکویید استیکینگ از طریق ساختار حاکمیتی یا نقشهای مدیریتی مشخص انجام میشوند. تغییر کارمزدها، انتخاب اپراتورها، ارتقای قراردادها و اصلاح پارامترهای عملیاتی ممکن است بر وضعیت کاربران اثر بگذارد.
همچنین خطای اوراکل، اختلال زیرساختی، ضعف در مدیریت کلیدها یا اشکال در ارتباط میان اجزای مختلف پروتکل میتواند عملکرد آن را مختل کند. به همین دلیل، بررسی مستندات، ساختار حاکمیتی و سابقه عملیاتی پروژه بهاندازه بررسی نرخ پاداش اهمیت دارد.
تفاوت Liquid Staking و Liquid Restaking چیست؟
لیکویید استیکینگ و لیکویید ریاستیکینگ یا Liquid Restaking مفاهیمی مرتبط هستند، اما یکسان نیستند. در لیکویید استیکینگ، کاربر ETH خود را در یک پروتکل استیکینگ قرار میدهد و در مقابل توکن LST دریافت میکند. این توکن نماینده دارایی استیکشده و پاداشهای مربوط به آن است.
اما در ریاستیکینگ، داراییای که قبلاً استیک شده است، برای تأمین امنیت خدمات یا شبکههای دیگری نیز به کار گرفته میشود. این خدمات ممکن است به اعتبارسنجی یا تضمین عملکرد زیرساختهای جداگانه نیاز داشته باشند. در نتیجه، دارایی کاربر علاوه بر ریسکهای استیکینگ اتریوم، در معرض شرایط و جریمههای احتمالی سرویسهای اضافی نیز قرار میگیرد.
در مدل لیکویید ریاستیکینگ، کاربر ممکن است ابتدا ETH را از طریق یک پروتکل به LST تبدیل کند و سپس آن توکن را در یک سامانه ریاستیکینگ به کار بگیرد. در مقابل، ممکن است توکن دیگری به نام LRT یا Liquid Restaking Token دریافت کند.
تفاوت مهم این دو روش در سطح تعهد و ریسک است. لیکویید استیکینگ بر مشارکت در امنیت اتریوم و دریافت توکن نماینده تمرکز دارد؛ اما ریاستیکینگ تلاش میکند از دارایی استیکشده برای تأمین امنیت خدمات دیگری نیز استفاده کند. این کار میتواند فرصت دریافت پاداشهای اضافی ایجاد کند، اما ریسک اسلشینگ، پیچیدگی قراردادها و محدودیتهای برداشت را نیز افزایش میدهد.
آیا لیکویید استیکینگ برای همه مناسب است؟
لیکویید استیکینگ راهکاری کاربردی برای افرادی است که میخواهند در استیکینگ اتریوم مشارکت کنند و در عین حال امکان استفاده از توکن نماینده دارایی خود را حفظ کنند. بااینحال، این روش برای همه کاربران انتخاب مناسبی نیست.
این روش ممکن است برای افرادی کاربردی باشد که با مفاهیم قرارداد هوشمند و دیفای آشنا هستند، میخواهند دارایی استیکشده را در برنامههای مختلف به کار بگیرند و میتوانند ریسکهای بازار و پروتکل را ارزیابی کنند.
در مقابل، افرادی که به حفظ ارزش دارایی و دسترسی سریع و قطعی به ETH نیاز دارند، باید محدودیتهای بازخرید و احتمال فاصله گرفتن قیمت LST از ETH را جدی بگیرند. همچنین کاربرانی که با ریسک قراردادهای هوشمند یا سازوکارهای دیفای آشنایی ندارند، بهتر است پیش از ورود، درباره نحوه عملکرد پروتکل و شرایط برداشت مطالعه کنند.
پیش از انتخاب یک سرویس، بهتر است به این موارد توجه شود:
مستندات فنی و گزارشهای ممیزی امنیتی پروتکل را بررسی کنید.
درباره اپراتورهای اعتبارسنج و میزان تمرکز آنها تحقیق کنید.
شیوه محاسبه و نمایش پاداشها را بشناسید.
شرایط برداشت، صف بازخرید و کارمزدها را مطالعه کنید.
نقدشوندگی توکن در بازارهای ثانویه را بررسی کنید.
اگر قصد استفاده از LST در دیفای دارید، ریسک تمام پروتکلهای درگیر را جداگانه ارزیابی کنید.
در نهایت، تصمیمگیری درباره لیکویید استیکینگ باید بر اساس شناخت ریسک و هدف استفاده از دارایی انجام شود، نه صرفاً توجه به پاداش احتمالی.
جمعبندی؛ لیکویید استیکینگ چیست و چه اهمیتی دارد؟
در پاسخ به سؤال لیکویید استیکینگ چیست میتوان گفت این روش راهی برای مشارکت در استیکینگ اتریوم و دریافت یک توکن قابلانتقال در مقابل دارایی استیکشده است. این توکن که LST نام دارد، نماینده سهم کاربر از دارایی سپردهگذاریشده و پاداشهای مربوط به آن است و میتواند در صورت پشتیبانی پروتکلها، در بازارهای ثانویه یا برنامههای دیفای مورد استفاده قرار بگیرد.
نمونه شناختهشده این ساختار، stETH متعلق به Lido است که با سازوکار بازپایهگذاری، تغییرات مربوط به پاداشها و جریمهها را در موجودی دارندگان منعکس میکند. بااینحال، قیمت stETH در بازار لزوماً همیشه با ETH برابر نیست و بازخرید آن نیز میتواند تابع محدودیتها و صف برداشت باشد.
لیکویید استیکینگ در کنار انعطافپذیری و امکان استفاده مجدد از توکن، ریسکهایی مانند آسیبپذیری قرارداد هوشمند، اسلشینگ، تمرکز اپراتورها، کاهش نقدشوندگی و مشکلات احتمالی پروتکلهای دیفای را به همراه دارد. بنابراین، شناخت سازوکار و محدودیتهای هر سرویس پیش از استفاده از آن ضروری است.
سوالات متداول :
۱. آیا لیکویید استیکینگ با استیکینگ معمولی تفاوت دارد؟
بله. در استیکینگ معمولی، ETH مستقیماً در فرایند اعتبارسنجی مشارکت میکند؛ اما در لیکویید استیکینگ، کاربر علاوه بر مشارکت در استیکینگ، یک توکن نماینده مانند stETH دریافت میکند که میتواند در بازار یا برنامههای سازگار دیفای استفاده شود.
۲. آیا توکن stETH همیشه معادل یک ETH است؟
خیر. stETH نماینده اتر استیکشده در Lido است، اما قیمت معاملاتی آن ممکن است به دلیل عرضه و تقاضا و شرایط نقدینگی بازار از ETH فاصله بگیرد. سازوکار بازخرید پروتکل با قیمت بازار ثانویه یکسان نیست.
۳. آیا با لیکویید استیکینگ امکان از دست رفتن سرمایه وجود دارد؟
بله. آسیبپذیری قرارداد هوشمند، جریمه اعتبارسنجها، اسلشینگ، کاهش قیمت LST و مشکلات پروتکلهای دیفای میتوانند باعث زیان شوند. دریافت توکن نقدشونده به معنی حذف ریسک استیکینگ نیست.
۴. آیا میتوان توکنهای LST را در دیفای استفاده کرد؟
بله، در صورتی که پروتکل موردنظر از آن توکن پشتیبانی کند. برخی برنامهها LST را برای وثیقهگذاری، وامدهی یا تأمین نقدینگی میپذیرند؛ البته هرکدام ریسکهای جداگانهای دارند.
۵. آیا برداشت دارایی از لیکویید استیکینگ فوری است؟
نه لزوماً. کاربر ممکن است توکن خود را در بازار ثانویه بفروشد، اما بازخرید مستقیم از پروتکل میتواند به صف برداشت و شرایط شبکه اتریوم وابسته باشد.
۶. آیا لیکویید استیکینگ برای افراد تازهکار مناسب است؟
این روش از نظر فنی میتواند سادهتر از راهاندازی اعتبارسنج مستقل باشد، اما شناخت قراردادهای هوشمند، نوسان قیمت LST، شرایط برداشت و ریسکهای دیفای همچنان ضروری است. افراد تازهکار بهتر است پیش از استفاده، سازوکار پروتکل را بهخوبی مطالعه کنند.
برای آشنایی عمیقتر با سازوکارهای اتریوم، استیکینگ و فناوریهای مالی غیرمتمرکز، سایر مطالب آموزشی فیبوتک را دنبال کنید. با مطالعه آموزشهای مرتبط، میتوانید پیش از استفاده از ابزارهای جدید بازار، شناخت دقیقتری از عملکرد و ریسکهای آنها به دست آورید.
با کارشناسان مجموعه تماس بگیرید: 91018151 – 021